


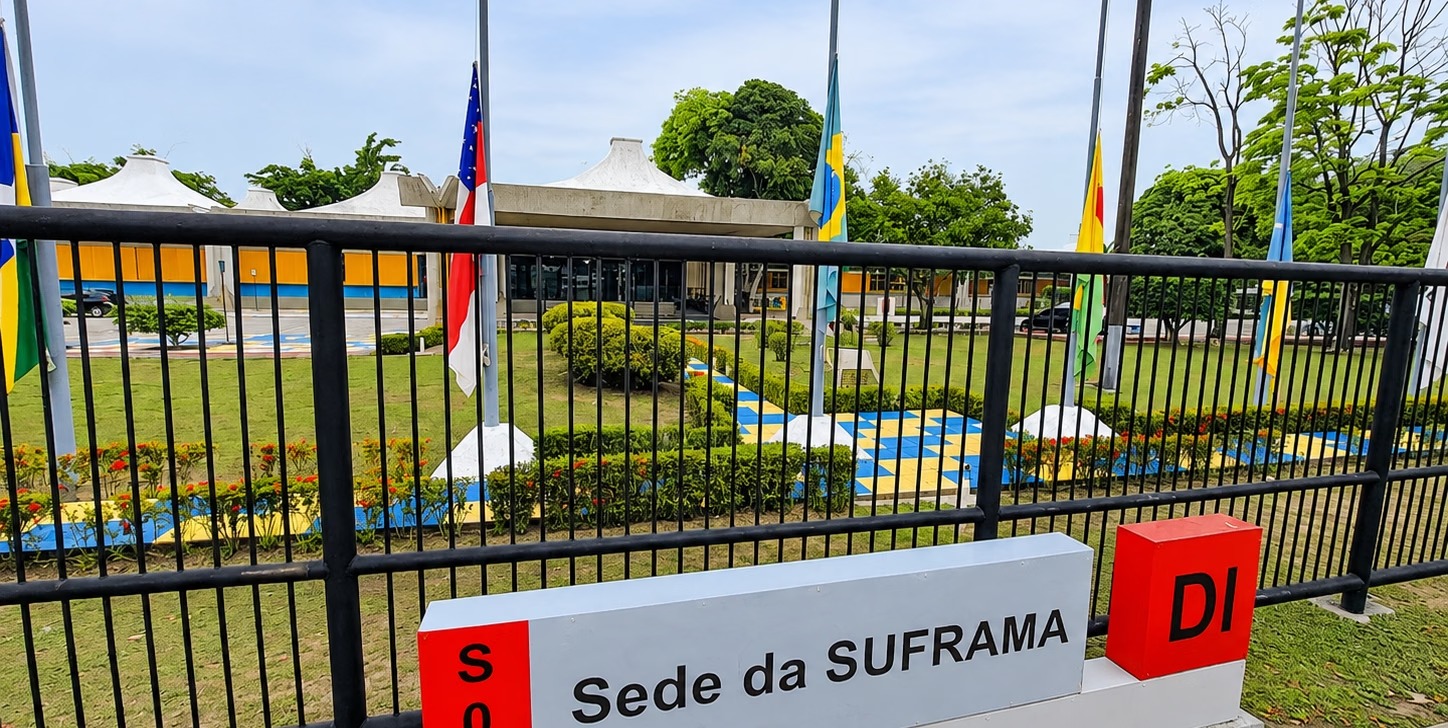
A Reforma Tributária vai ampliar o papel fiscalizador da Superintendência da Zona Franca de Manaus (Suframa). Com as novas regras, a autarquia terá atribuições específicas para verificar se as empresas beneficiadas por incentivos fiscais cumprem as exigências previstas para atuar na Zona Franca de Manaus (ZFM) e nas Áreas de Livre Comércio.
As mudanças estão previstas na Lei Complementar nº 227, de janeiro de 2026, que determina a realização das atividades de fiscalização por servidores efetivos da Suframa.
Entre as obrigações que serão acompanhadas estão o cumprimento do Processo Produtivo Básico (PPB), os investimentos em Pesquisa, Desenvolvimento e Inovação (PD&I) e os compromissos estabelecidos nos projetos industriais aprovados.
Suframa terá novas atribuições
A autarquia também participará do controle da entrada de mercadorias e serviços nas áreas incentivadas. A atuação, porém, não substituirá as competências dos órgãos responsáveis pela administração tributária.
Caso sejam identificadas irregularidades, a Suframa deverá comunicar os órgãos competentes. As administrações tributárias federal, estaduais e municipais também poderão solicitar procedimentos de verificação.
A ampliação das atribuições ocorre durante a transição para o novo sistema tributário, que substituirá gradualmente PIS, Cofins, ICMS e ISS pelo Imposto sobre Bens e Serviços (IBS) e pela Contribuição sobre Bens e Serviços (CBS).
A partir de 2027, novas etapas da reforma entrarão em vigor, exigindo adaptações das empresas e dos órgãos de fiscalização.
Incentivos fiscais da Zona Franca serão preservados
Apesar das mudanças, a Reforma Tributária estabelece mecanismos para manter a competitividade da Zona Franca de Manaus.
Entre eles estão os créditos presumidos relacionados ao IBS e à CBS, que poderão variar de 55% a 100%, conforme a categoria do produto e as condições previstas na legislação.
Nesse cenário, a Suframa ficará responsável por verificar se as empresas continuam atendendo às exigências para receber os benefícios fiscais.
Já a cobrança e a fiscalização dos tributos permanecerão sob responsabilidade das administrações tributárias competentes.
A medida busca reforçar o controle sobre os incentivos concedidos e garantir que os benefícios estejam associados à atividade produtiva, aos investimentos em inovação e ao desenvolvimento regional.
Matérias relacionadas
Black Friday: Procon fiscaliza shoppings de Manaus contra falsas promoções
Operação especial verifica preços, descontos, validade de produtos e possíveis práticas abusivas para proteger consumidores durante o período de ofertas
Em Manaus, 62% veem desigualdade racial no mercado de trabalho
Pesquisa realizada em dez capitais brasileiras revela que a maioria dos entrevistados na capital amazonense percebe diferenças nas oportunidades de emprego e renda entre pessoas negras e brancas
Bancos fecham nesta sexta (20/11); veja como ficam Pix e boletos
Atendimento presencial será suspenso em todo o país durante o feriado da Consciência Negra; serviços digitais continuam disponíveis
Governo do Amazonas facilita crédito e renegociação de dívidas durante estiagem
Medidas da Afeam ampliam prazos de pagamento e oferecem condições especiais para empreendedores e produtores rurais dos 62 municípios amazonenses


